לפני שהזיכרון נפגע: איך לדבר עם הורים מבוגרים על תכנון כלכלי וגישה לבנק
תוכן העניינים › השורה התחתונה › מה מכינים לפני שניגשים לדבר עם ההורים? › 1. בחירת העיתוי הנכון: למה אסור לחכות לסימני שכחה? › 2. שבירת המחסום הרגשי: איך פותחים…
נכתב בתאריך 15 בנובמבר 2026
השורה התחתונה
הסדרת גישה לחשבון הבנק ותכנון כלכלי עם ההורים חייבים להיעשות כשהם בצלילות מלאה, מתוך שיח שמדגיש שמירה על העצמאות שלהם ולא לקיחת שליטה. המטרה היא למנוע מצב שבו חשבון הבנק מוקפא בדיוק כשצריך כסף לטיפול רפואי או סיעודי.
זה מתחיל בדרך כלל בפרט קטן שפתאום מדליק נורה אדומה. אתם קופצים לבקר את אמא ביום שישי, ועל השולחן במטבח מונחות שלוש מעטפות סגורות מהעירייה עם התראה על אי תשלום, לצד קבלה על תרומה טלפונית לעמותה שמעולם לא שמעתם עליה. אמא תמיד הייתה מלכת הסדר, ופתאום אתם מבינים שמשהו בניהול השוטף מתחיל לחמוק לה בין האצבעות.
הבטן מתהפכת. אתם יודעים שצריך לפתוח את הנושא ולעשות סדר בחשבונות, אבל המחשבה על השיחה הזו משתקת. איך שואלים הורים בני 75 או 80 על הכסף שלהם בלי שהם ירגישו שאתם לוקחים מהם את העצמאות או, גרוע מזה, מתכננים על הירושה?
במערכת הורים בטוחים אנחנו פוגשים עשרות משפחות שדחו את השיחה הזו מבושה או מחשש לעימות, וגילו שכשכבר אין ברירה והזיכרון נפגע, הבנק פשוט נועל את השערים. המדריך הבא בנוי צעד אחר צעד כדי לעזור לכם לנהל שיחה רגישה ומכבדת, ולהסדיר את כל הצד המשפטי והבנקאי בזמן, כשהראש של ההורים עדיין צלול לחלוטין.
מה מכינים לפני שניגשים לדבר עם ההורים?
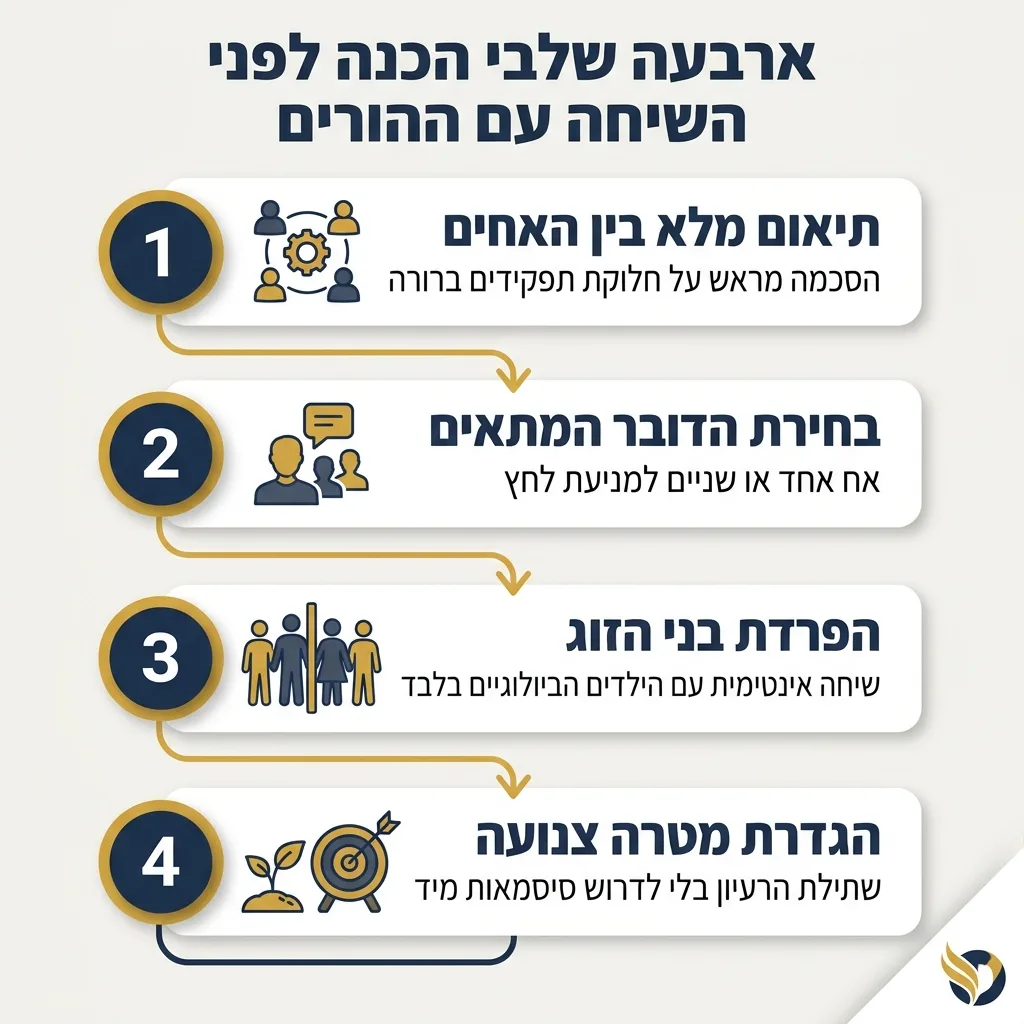
לפני שמתיישבים בסלון עם כוס תה, ההכנה המוקדמת שלכם כילדים היא שתכריע אם השיחה תתנהל ברוגע או תתפוצץ תוך שתי דקות. הכלל הראשון הוא שלעולם לא מנחיתים שיחה כזו בהפתעה, ולא מנהלים אותה כשיש מתח באוויר סביב נושא אחר.
הנה רשימת הבדיקה שאתם חייבים לעבור עליה לפני שאתם פותחים את הנושא מול אמא או אבא:
1. בחירת העיתוי הנכון: למה אסור לחכות לסימני שכחה?
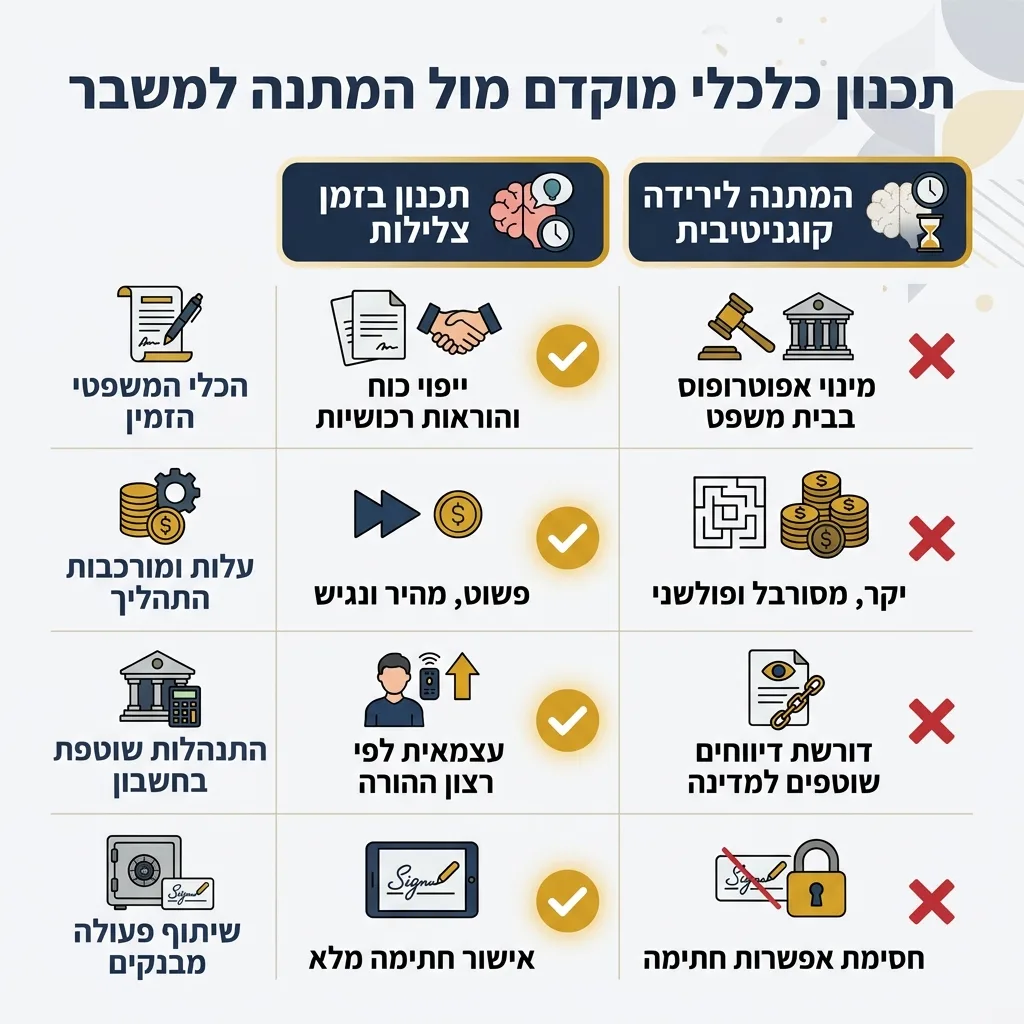
הזמן הנכון לדבר על תכנון כלכלי הוא כשההורים בריאים, עצמאיים וצלולים לגמרי, ולא כשמתחילה ירידה בזיכרון. מבחינת החוק בישראל, אדם יכול לחתום על ייפוי כוח או לתת הוראות רכושיות רק כשהוא כשיר קוגניטיבית ומבין במאה אחוז את משמעות המסמך.
מה שאנחנו רואים שוב ושוב אצל משפחות שפונות אלינו הוא דפוס של המתנה ל"משבר". מחכים שאבא יאושפז או שאמא תתחיל להתבלבל באופן בולט. הבעיה היא שברגע שיש אבחנה של ירידה קוגניטיבית או דמנציה, השער המשפטי נסגר.
במצב כזה, עורכי דין ובנקים לא יאפשרו להורה לחתום על שום מסמך. המשפחה תיאלץ לפנות לבית המשפט כדי להתמנות כאפוטרופוס, תהליך יקר, מסורבל ופולשני שדורש דיווחים שוטפים למדינה על כל שקל שיוצא מהחשבון. אם אתם כבר מזהים בלבול קל, כדאי לשקול קודם ביקור בית של רופא גריאטרי כדי להעריך את המצב בצורה מקצועית ושקטה.
סיבה נוספת לא לחכות היא המציאות בשטח. לפי נתוני משרד הרווחה שפורסמו ביוני 2026, חל זינוק מדאיג של 61% במקרי הונאות כלכליות נגד אזרחים ותיקים בשנה החולפת, לצד עלייה של 26.5% במקרי ניצול כלכלי מצד מקורבים. הסדרת בקרה משותפת על החשבון כשהכל עוד רגוע תחסוך להורים ולכם הרבה כאב ראש בעתיד.
2. שבירת המחסום הרגשי: איך פותחים את השיחה בלי לפגוע בכבודם?
הדרך הנכונה לפתוח שיחה על כסף עם הורים מבוגרים היא למסגר אותה כעזרה טכנית ובירוקרטית למען השקט הנפשי שלהם, ולא כבדיקה של היכולות שלהם. הפחד הכי גדול של אדם מבוגר הוא לאבד שליטה ולהפוך מ"הורה דואג" ל"ילד שמנהלים אותו".
דור ההורים שלנו גדל לא פעם בתפיסה שכסף הוא נושא פרטי שלא מדברים עליו, אפילו לא עם הילדים. כשאתם שואלים ישירות "כמה כסף יש לכם בבנק?", זה עלול להישמע פולשני או לעורר חרדה שאתם ממהרים להספיד אותם.
משפטי פתיחה שעובדים במציאות
במקום להעמיד את ההורים במרכז כמי ש"צריכים עזרה", השתמשו בטכניקה של סיפור חיצוני או בקשת עצה. הנה שלושה ניסוחים פשוטים שאפשר להיעזר בהם:
- גישת "הסיפור מהעבודה": "אמא, חבר מהעבודה סיפר לי היום שאבא שלו אושפז לשבועיים, והם לא יכלו אפילו לשלם לחברת הסיעוד מהחשבון שלו כי לא היה להם ייפוי כוח מתאים. זה ממש הלחיץ אותי. אני רוצה שנסדר את הניירת בינינו כדי שאם פעם תצטרכי שארוץ בשבילך לבנק, לא יטרטרו אותנו."
- גישת "הדוגמה האישית": "אבא, אני ואשתי עשינו השבוע סדר בתיק הפנסיוני שלנו וחתמנו על ייפוי כוח מתמשך. עורך הדין אמר שממש חשוב שגם אתם תעשו את זה כל עוד כולנו בריאים וחזקים. בואו נשב על זה יחד?"
- גישת "הבירוקרטיה המעיקה": "הבנקים היום עברו לגמרי לאינטרנט והכל נהיה מסובך עם סיסמאות וקודים. אני רוצה לעזור לכם להקים גישה מסודרת כדי שלא תצטרכו לעמוד בתור בסניף או להתמודד לבד עם מוקדים טלפוניים."
טעויות נפוצות שגורמות להורים להיסגר מיד
3. מיפוי נכסים וחשבונות: יצירת "תיקיית חירום" משפחתית
אחרי שההורים הסכימו לשתף פעולה, השלב המעשי הראשון הוא ליצור רשימה מרוכזת אחת של כל המקומות שבהם מתנהל הכסף שלהם, בלי להיכנס בהכרח לסכומים עצמם. המטרה היא שברגע האמת תדעו בדיוק לאיזה בנק, חברת ביטוח או קרן פנסיה צריך לפנות.
שבו עם ההורים בסבלנות, עברו על הדואר שהצטבר ועל תדפיסי הבנק, ובנו יחד "תיקיית כסף וזכויות". מהניסיון שלנו, בבתים רבים של אזרחים ותיקים מתגלים בשיחה הזו כפל ביטוחים שעולה מאות שקלים בחודש, או קופות גמל ישנות שנשכחו.
ודאו שהתיקייה כוללת את הפרטים הבאים:
- מספרי חשבונות בנק ובאילו סניפים הם מתנהלים.
- רשימת קרנות פנסיה, קופות גמל וקרנות השתלמות (אפשר להוציא יחד דוח מהר הכסף או המסלקה הפנסיונית).
- פוליסות ביטוח פרטיות: בדקו במיוחד אם קיים ביטוח סיעודי פרטי או דרך קופת החולים. זהו מידע קריטי ששווה אלפי שקלים בחודש במקרה של הידרדרות תפקודית.
- רשימת הוראות קבע וכרטיסי אשראי פעילים. זו גם הזדמנות מצוינת לקרוא את המדריך שלנו על הגנה על חשבון הבנק של ההורים מהונאות קשישים ברשת ולוודא שאין חיובים חשודים.
- פרטי קשר של רואה חשבון, יועץ השקעות או עורך דין שליווה את ההורים בעבר.
4. הסדרת גישה לבנק: למה אסור להפוך ל"שותפים" בחשבון של ההורים?
הדרך הנכונה לקבל גישה לחשבון הבנק של ההורים היא באמצעות ייפוי כוח מוגדר וייפוי כוח מתמשך, ולעולם לא באמצעות הוספת ילד כ"שותף" מלא בחשבון. משפחות רבות חושבות שהוספת הבן או הבת כשותפים בחשבון של אמא היא קיצור דרך נוח וחינמי בבנק, אבל בפועל זו טעות כלכלית מסוכנת מאוד בגיל השלישי.
כדי להבין איך לפעול נכון מול הבנק, חייבים להכיר את שלושת המושגים המרכזיים ואת ההבדל העצום ביניהם:
הסכנה שבהוספת ילד כשותף בחשבון
כשאתם נרשמים כשותפים בחשבון של ההורה, מבחינת החוק והבנק הכסף שבחשבון הופך מיד להיות גם שלכם. הצעד הזה חושף את ההורים לארבע סכנות חמורות:
אזהרה כלכלית ומשפטית: 4 סיכונים בהכנסת ילד כשותף לחשבון
1. חשיפה לעיקולים: אם הילד השותף נקלע לחובות, להסתבכות עסקית או להליכי גירושין, הנושים שלו רשאים חוקית להטיל עיקול על חשבון הבנק של ההורה הקשיש ולתפוס את כספי הפנסיה שלו.
2. אובדן הטבות אזרח ותיק: חשבון שמוגדר כחשבון של אזרח ותיק זכאי להטבות מס על פיקדונות ולהנחות בעמלות. הכנסת שותף צעיר עלולה לבטל חלק מהזכויות האלו.
3. אובדן שליטה וחשש לניצול: לשותף יש סמכות בלתי מוגבלת למשוך את כל הכסף מהחשבון גם ללא ידיעת ההורה.
4. סכסוכי ירושה קשים: לאחר פטירת ההורה, השותף עלול לטעון משפטית שמחצית מהכספים בחשבון שייכים לו מלכתחילה ואינם חלק מהירושה שמתחלקת בין האחים.
מלכודת ייפוי הכוח הבנקאי הרגיל
החלופה השנייה היא לגשת עם ההורה לסניף ולחתום על טופס "ייפוי כוח" רגיל של הבנק (להפוך למורשה חתימה). זה פתרון מצוין ליום-יום כל עוד ההורה צלול. הכסף נשאר של ההורה בלבד, ואתם יכולים לעזור לו לבצע פעולות.
אבל כאן מסתתרת מלכודת שרוב האנשים לא מכירים: ייפוי כוח בנקאי רגיל פוקע ומתבטל אוטומטית ברגע שההורה מאבד את כשירותו הקוגניטיבית. ברגע שהבנק יזהה או יקבל מידע שההורה סובל מדמנציה או אינו צלול, ייפוי הכוח הרגיל יתבטל מיד והחשבון יוקפא, בדיוק ברגע שבו אתם הכי זקוקים לכסף עבור טיפול בהורה.
סעיף "אריכות ימים" בחשבון זוגי של ההורים
אם שני ההורים בחיים ומנהלים חשבון משותף, חשוב מאוד לוודא שהם חתמו בבנק על סעיף שנקרא "אריכות ימים" (או סעיף היוותרות בחיים). ללא חתימה על הסעיף הזה, במקרה של פטירת אחד ההורים, הבנק עלול להקפיא את החשבון עד להוצאת צו ירושה, וההורה שנותר בחיים לא יוכל למשוך כסף אפילו לקניית תרופות ומזון.
שימו לב שסעיף זה הוא מנהלתי בלבד מול הבנק כדי לאפשר המשך התנהלות שוטפת, והוא אינו משנה את חוקי הירושה.
5. הגיבוי המשפטי המלא: עריכת ייפוי כוח מתמשך
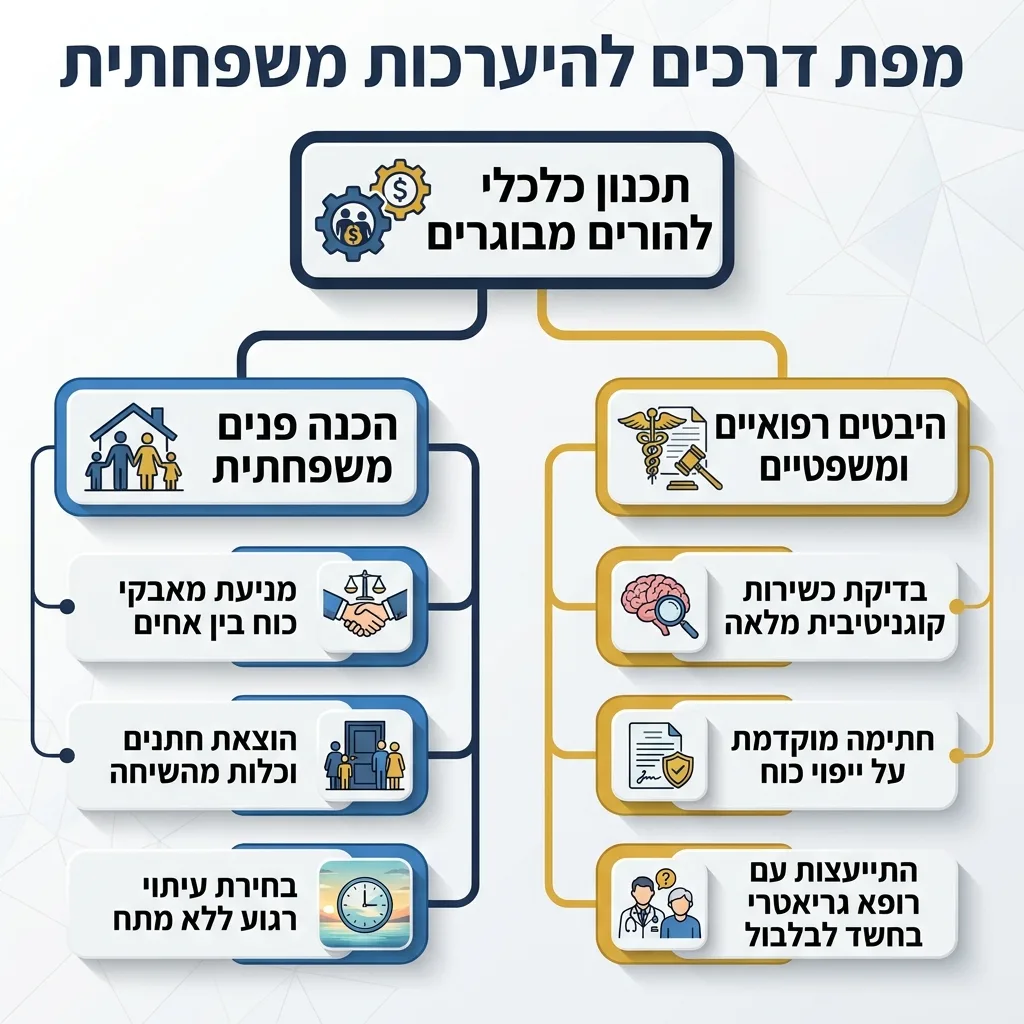
הכלי המשפטי הבטוח והיחיד שמבטיח רציפות בניהול חשבון הבנק גם לאחר ירידה בזיכרון הוא ייפוי כוח מתמשך. זהו מסמך משפטי שנערך אצל עורך דין שעבר הכשרה מיוחדת של האפוטרופוס הכללי, ובו ההורה קובע מראש מי מהילדים ינהל את ענייניו הפיננסיים, הרפואיים והאישיים אם וכאשר הוא לא יוכל לעשות זאת בעצמו.
אם אתם תוהים איך להעלות את הנושא הספציפי הזה, תוכלו להיעזר במדריך המפורט שלנו על ייפוי כוח מתמשך להורים ואיך פותחים את השיחה בזמן. היתרון הגדול של המסמך הזה הוא שהוא "ישן במגירה" כל עוד ההורה מתפקד, ונכנס לתוקף רק ברגע האמת, בלי צורך בבית משפט.
איך מפעילים את ייפוי הכוח מול הבנק ברגע האמת?
חשוב לדעת שלא מספיק לנופף בנייר החתום מול הפקיד בבנק. כשחלילה מגיע השלב שבו ההורה איבד את צלילותו, ההליך עובד כך:
- פונים לרופא מומחה (כמו גריאטר או פסיכוגריאטר) ומקבלים חוות דעת רפואית שקובעת שההורה אינו מסוגל עוד לדאוג לענייניו הרכושיים.
- מגישים בקשה מקוונת לאפוטרופוס הכללי להכניס את ייפוי הכוח לתוקף, בצירוף חוות הדעת הרפואית.
- מקבלים אישור רשמי וחתום מהאפוטרופוס הכללי שהמסמך "נכנס לתוקף".
- ניגשים עם האישור הרשמי לסניף הבנק של ההורה כדי לקבל הרשאות פעולה מלאות בחשבון.
הטיפ של הורים בטוחים: זכויות דיגיטליות למיופי כוח בבנק
משפחות רבות לא יודעות שלפי הנחיות בנק ישראל והאפוטרופוס הכללי, הבנקים מחויבים להקל על מיופי כוח בייפוי כוח מתמשך שנכנס לתוקף. אתם זכאים לדרוש ולקבל מהבנק גישה לניהול החשבון של ההורה דרך האתר והאפליקציה מרחוק, וכן להנפיק כרטיס חיוב (דביט) ייעודי על שמכם כמיופי כוח, כדי שתוכלו לשלם עבור ההורה בסופר או בבית המרקחת בלי לרוץ לסניף על כל הוצאה.
6. מבט קדימה: תכנון תקציב לסיעוד ודיור מוגן
בשיחת התכנון הכלכלי חשוב גם להבין יחד עם ההורים מאיפה יגיע הכסף אם הם יזדקקו בעתיד לעזרה סיעודית בבית או ירצו לעבור למסגרת מותאמת. עלויות הטיפול בגיל השלישי בישראל הן גבוהות מאוד, ושיחה פתוחה מראש מונעת החלטות פזיזות מתוך לחץ כלכלי.
בשלב זה כדאי לבדוק יחד מהן העדפות הדיור של ההורים לשנים הבאות. יש הורים שירצו להישאר בביתם בכל מחיר ולהיעזר במטפל, ויש כאלו שישקלו מעבר אל דיור לגיל השלישי כדי ליהנות מחברה וביטחון. אם הנושא הזה רלוונטי, מומלץ לקרוא מראש איך לדבר עם הורים על מעבר לדיור מוגן בלי שזה ירגיש כפייה.
ברמה הכספית, בדקו יחד האם הפנסיה השוטפת והחסכונות הנזילים יספיקו למימון עזרה כזו, בשילוב עם קצבאות כמו גמלת סיעוד מביטוח לאומי. אם רוב ההון של ההורים נמצא בדירת המגורים שלהם ואין להם מספיק כסף נזיל, זה הזמן להכיר אפשרויות מימון כמו השכרת הנכס או בדיקת התאמה למסלול של משכנתא הפוכה לגיל השלישי, תוך בחינה זהירה של הריביות והתנאים עם איש מקצוע אובייקטיבי.
7. שמירה על שקיפות ושלום בית בין האחים
השלב האחרון, שמלווה אתכם לכל אורך הדרך, הוא יצירת מנגנון שקיפות מוחלט בין כל האחים כדי שכסף לעולם לא יהפוך לסיבה לסכסוך משפחתי. גם כשאח אחד נבחר להוביל את הטיפול מול הבנק, שאר האחים חייבים להיות בתמונה.
אם אתם מתלבטים איך מחליטים מי מהילדים יקבל ייפוי כוח מתמשך, זכרו שאפשר למנות יותר ממיופה כוח אחד, או לקבוע שאח אחד מטפל בחשבון השוטף אבל על הוצאות גדולות (מעל סכום מסוים) חייבים לחתום שני אחים יחד. בנוסף, חובתו החוקית והמוסרית של הבן שמנהל את החשבון היא לעשות הפרדה מוחלטת בין הכסף האישי שלו לכסף של ההורים, ולשמור תיעוד וקבלות על הוצאות חריגות. קבוצת ווטסאפ ייעודית של האחים לעדכונים כלכליים שקופים אחת לחודש תתרום מאוד לשקט המשפחתי.
טיפ ממערכת הורים בטוחים
"מהניסיון שלנו בליווי משפחות, הטעות הכי גדולה היא לנסות לפתור את כל הנושאים בשיחה אחת. אל תביאו לשולחן באותו ערב גם את הבנק, גם את ייפוי הכוח המתמשך וגם את הצוואה. זה מציף ומפחיד. פרקו את זה לצעדים קטנים: השבוע רק מדברים על הרעיון, בשבוע הבא עושים סדר בניירת שבמגירה, ורק בעוד חודש הולכים יחד לבנק או לעורך הדין.
כשנותנים להורים להכתיב את הקצב, ההתנגדות שלהם יורדת פלאים והם מרגישים שאתם באמת שם בשבילם."
שאלות נפוצות
איך מתחילים לדבר עם הורים מבוגרים על תכנון כלכלי?
מתחילים בשיחה רגועה בארבע עיניים, ללא נוכחות של כל האחים או בני הזוג, וממסגרים את הנושא כעזרה טכנית מול הבירוקרטיה של הבנקים. מומלץ להשתמש בסיפור חיצוני (על חבר שנדרש לעזור להוריו ונתקל בקשיים בבנק) ולהדגיש שכל ההחלטות נשארות בידיים של ההורים, והמטרה היא רק להכין תשתית נוחה לשעת חירום.
מה הדרך הנכונה לקבל גישה לחשבון הבנק של הורה מבוגר?
הדרך הנכונה והבטוחה ביותר היא שילוב של שני כלים: בטווח המיידי, בעוד ההורה צלול, חותמים בסניף הבנק על טופס "ייפוי כוח" רגיל (הופכים למורשי חתימה). במקביל, עורכים אצל עורך דין "ייפוי כוח מתמשך" שמכסה את תחום הרכוש והבנקים, כדי שהגישה לחשבון לא תיחסם אם ההורה יחווה בעתיד ירידה קוגניטיבית.
האם כדאי להפוך לשותף בחשבון הבנק של ההורים?
לא, ברוב המוחלט של המקרים מומלץ להימנע מכך. הוספת ילד כשותף בחשבון של הורה מבוגר חושפת את כספי ההורה לעיקולים אם הילד ייקלע לחובות, עלולה לבטל הטבות מס ופטורים שמגיעים לאזרח ותיק, ומייצרת פתח לסכסוכי ירושה קשים בין האחים בעתיד.
מה זה ייפוי כוח מתמשך ולמה חשוב לערוך אותו לפני פגיעה בזיכרון?
ייפוי כוח מתמשך הוא מסמך משפטי המאפשר להורה לקבוע מראש מי ינהל את כספיו, רכושו וענייניו הרפואיים אם יאבד את צלילות דעתו. חובה לערוך אותו לפני פגיעה בזיכרון מכיוון שהחוק דורש שההורה יבין במלואו את משמעות המסמך בעת החתימה. לאחר שאובחנה דמנציה או ירידה קוגניטיבית משמעותית, לא ניתן לחתום עליו יותר.
מה ההבדל בין מיופה כוח לבין שותף בחשבון הבנק?
שותף בחשבון הופך לבעלים חוקי של הכסף שבחלקו בחשבון, על כל הסיכונים הכרוכים בכך (עיקולים ובעיות ירושה). לעומת זאת, מיופה כוח הוא רק שליח. הכסף נשאר בבעלותו הבלעדית של ההורה, ומיופה הכוח מוסמך לבצע פעולות בחשבון לטובת ההורה ובשמו.
מה קורה לחשבון הבנק של ההורים כשיש דמנציה או ירידה קוגניטיבית?
ברגע שהבנק יודע שבעל החשבון איבד את כשירותו הקוגניטיבית (למשל עקב דמנציה), הבנק מחויב להגן על כספו ולכן הוא מבטל אוטומטית כל ייפוי כוח בנקאי רגיל ומקפיא פעולות חריגות. כדי להמשיך לפעול בחשבון במצב כזה, חובה להפעיל ייפוי כוח מתמשך שנערך מראש, או לפנות לבית המשפט למינוי אפוטרופוס.
איך מסדירים סעיף אריכות ימים בחשבון המשותף של ההורים?
שני ההורים ניגשים יחד לסניף הבנק שלהם (או פונים לבנקאי האישי) ומבקשים לחתום על טופס סעיף "אריכות ימים" (נקרא גם סעיף היוותרות בחיים). חתימה זו מבטיחה שאם אחד ההורים ילך לעולמו, ההורה השני יוכל להמשיך להשתמש בחשבון המשותף באופן שוטף ללא הקפאה של הבנק. עם זאת, הסעיף הוא מנהלתי בלבד ואינו מחליף צוואה או את חוקי הירושה.
לסיום
לסיכום: שיחה אחת שמונעת משבר של שנים
לדבר עם ההורים על כסף ועל היום שבו הם יצטרכו עזרה זה לא דבר קל, והמבוכה שלכם טבעית לגמרי. אבל כשניגשים לזה מתוך כבוד, סבלנות ורצון אמיתי לשמור על העצמאות שלהם, מגלים שלרוב גם ההורים עצמם מרגישים הקלה גדולה כשעושים סדר.
אל תחכו לרגע שבו הזיכרון יתחיל לבגוד. תאמו עמדות עם האחים, מזגו שתי כוסות תה בסוף השבוע הקרוב, ופתחו את השיחה בצעד קטן ורגוע. השקט הנפשי שזה יעניק להורים ולכם שווה הכל.